KI-Bremse: „Höhere Sicherheitsanforderungen kommen etablierten US-Anbietern zugute“
Trending Topics auf Google als bevorzugte Nachrichtenquelle festlegen.
Die jüngsten Warnungen von Sam Altman und Dario Amodei haben an den Kapitalmärkten für Verunsicherung gesorgt. Wir sehen darin jedoch nicht das Ende der KI-Investmentthese, sondern den Übergang in eine anspruchsvollere Phase. Bislang wurden vor allem Geschwindigkeit, Investitionsvolumen und Zugang zu Rechenleistung honoriert, doch künftig dürfte die Kapitalrendite stärker in den Vordergrund rücken.
Das ist angesichts der enormen Investitionen der Hyperscaler von entscheidender Bedeutung. Der zunehmende Einsatz von Fremdkapital ist bei Unternehmen mit starken Bilanzen kein Warnsignal. Dennoch steigt die Messlatte. Die zusätzlichen Milliarden für Rechenzentren, GPUs und Energieinfrastruktur müssen letztlich Cashflows erwirtschaften, deren Rendite über den Kapitalkosten liegt. Entscheidend ist daher nicht nur, was KI technologisch leisten kann, sondern auch, wie sich diese Leistungsfähigkeit profitabel monetarisieren lässt.
Kein genereller Rückzug vom Kapitalmarkt
Auch die IPO-Diskussion sollte differenziert betrachtet werden. OpenAI hat einen Börsengang im Jahr 2026 ausgeschlossen und verweist dabei unter anderem auf Sicherheitsfragen. Anthropic hält dagegen weiterhin an seinen IPO-Plänen fest. Ein genereller Rückzug der führenden KI-Unternehmen vom Kapitalmarkt lässt sich daraus jedoch nicht ableiten. Die Entwicklung unterstreicht jedoch, dass technologische Disruption und attraktive Aktionärsrenditen nicht zwangsläufig Hand in Hand gehen.
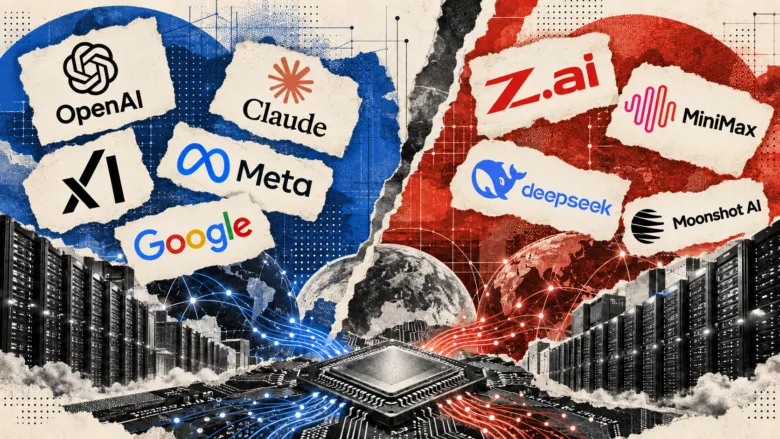
Hinzu kommt die globale Wettbewerbsdimension. Chinesische Anbieter wie DeepSeek und Alibaba/Qwen stellen die Annahme infrage, dass leistungsfähige Modelle zwingend dieselben Kostenstrukturen wie ihre amerikanischen Wettbewerber benötigen. Gleichzeitig können höhere Anforderungen an Sicherheit und Governance den etablierten US-Anbietern zugutekommen, indem sie die Eintrittsbarrieren erhöhen. Selbst vollkommen berechtigte Sicherheitsstandards können somit industriepolitische und wettbewerbliche Konsequenzen haben. Es wird entscheidend sein, ob solche Standards global gelten oder primär westliche Anbieter verteuern und verlangsamen.
Technologische Bedeutung und Investmentrendite sind nicht dasselbe
Michael Burry, bekannt durch seine Wette gegen den US-Immobilienmarkt vor der Finanzkrise, vertritt eine konträre Sicht. Er stellt infrage, ob hinter den Sicherheitswarnungen ausschliesslich technologische Bedenken stehen, und verweist auch auf Wettbewerb und wirtschaftliche Interessen. Diese Interpretation ist nicht belegt und erscheint uns zu weitgehend. Sie trifft jedoch einen wichtigen Punkt. Technologische Bedeutung und Investmentrendite sind nicht dasselbe.
Wir bleiben daher strukturell positiv gegenüber KI eingestellt, erwarten aber deutlich mehr Differenzierung. Ausschlaggebend werden Preissetzungsmacht, Kapitalintensität und die Fähigkeit sein, KI-Investitionen in zusätzlichen freien Cashflow umzusetzen. Das spricht nicht für einen generellen Abbau von KI-Investitionen, sondern für mehr Selektivität innerhalb der Wertschöpfungskette.
Die zentrale Investmentfrage lautet somit nicht mehr, wie viel Kapital in KI fliesst, sondern wer damit nachhaltig Geld verdient. Das grösste Risiko für KI-Investments besteht möglicherweise nicht darin, dass die Technologie enttäuscht. Eine mögliche KI-Blase könnte vielmehr dann platzen, wenn KI technologisch funktioniert, aber nicht profitabel genug ist, um die inzwischen investierten Summen und Bewertungen zu rechtfertigen.
Über den Autor: Serge Nussbaumer ist Head Public Solutions und Kapitalmarktexperte bei Maverix, eines der führenden Schweizer Wertpapierhäuser.