Apollo-Chefökonom: KI bringt Firmen außerhalb von Big Tech bisher nichts

Trending Topics auf Google als bevorzugte Nachrichtenquelle festlegen.
Hunderte Milliarden für Rechenzentren, und in den Bilanzen der normalen Wirtschaft kommt davon nichts an. Zu diesem ernüchternden Ergebnis kommt Torsten Slok, Chefökonom des US-Finanzriesen Apollo Global Management, in seiner jüngsten Analyse. Seine Kernthese: Über den Erfolg von KI entscheiden letztlich die „S&P 493“, also jene 493 Unternehmen des US-Börsenindex S&P 500, die nicht zu den „Magnificent 7“ (Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia und Tesla) gehören. Und dort sieht Slok bisher keinerlei finanziellen Nutzen.
Big Tech hebt ab, der Rest stagniert
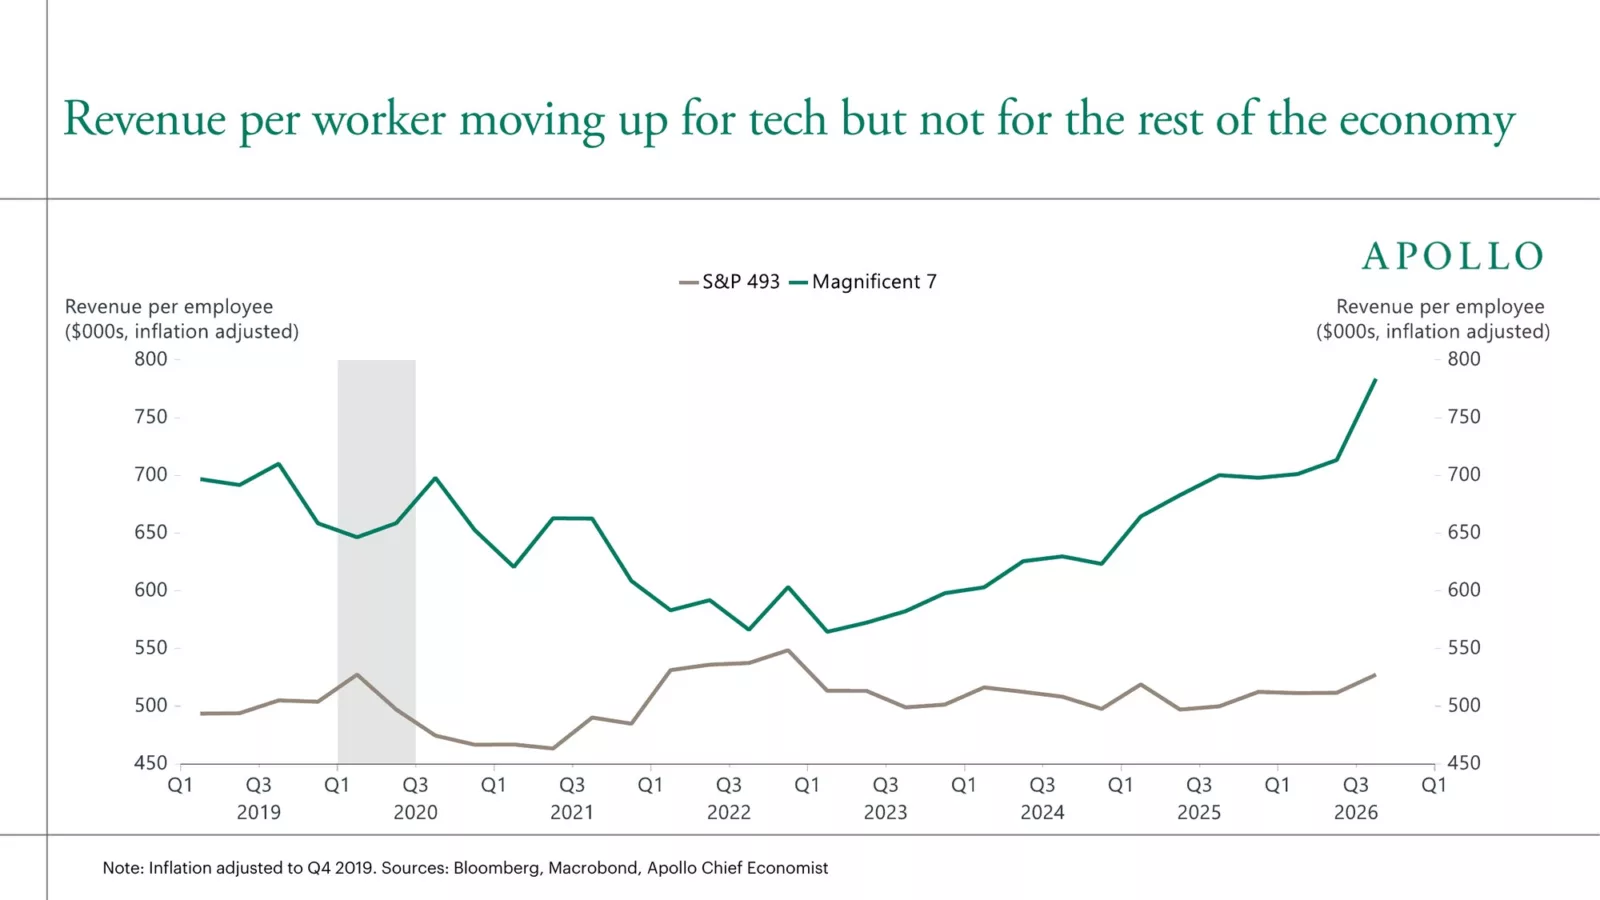
Die Daten, die Slok auf Basis von Bloomberg und Macrobond auswertet, zeigen eine wachsende Kluft. Der inflationsbereinigte Umsatz pro Mitarbeiter:in liegt bei den Magnificent 7 inzwischen bei rund 780.000 Dollar (etwa 696.000 Euro), nach einem Tiefpunkt von rund 565.000 Dollar in den Jahren 2022 und 2023. Bei den S&P 493 pendelt der Wert seit Jahren zwischen 500.000 und 550.000 Dollar und liegt aktuell bei rund 527.000 Dollar (etwa 470.000 Euro).
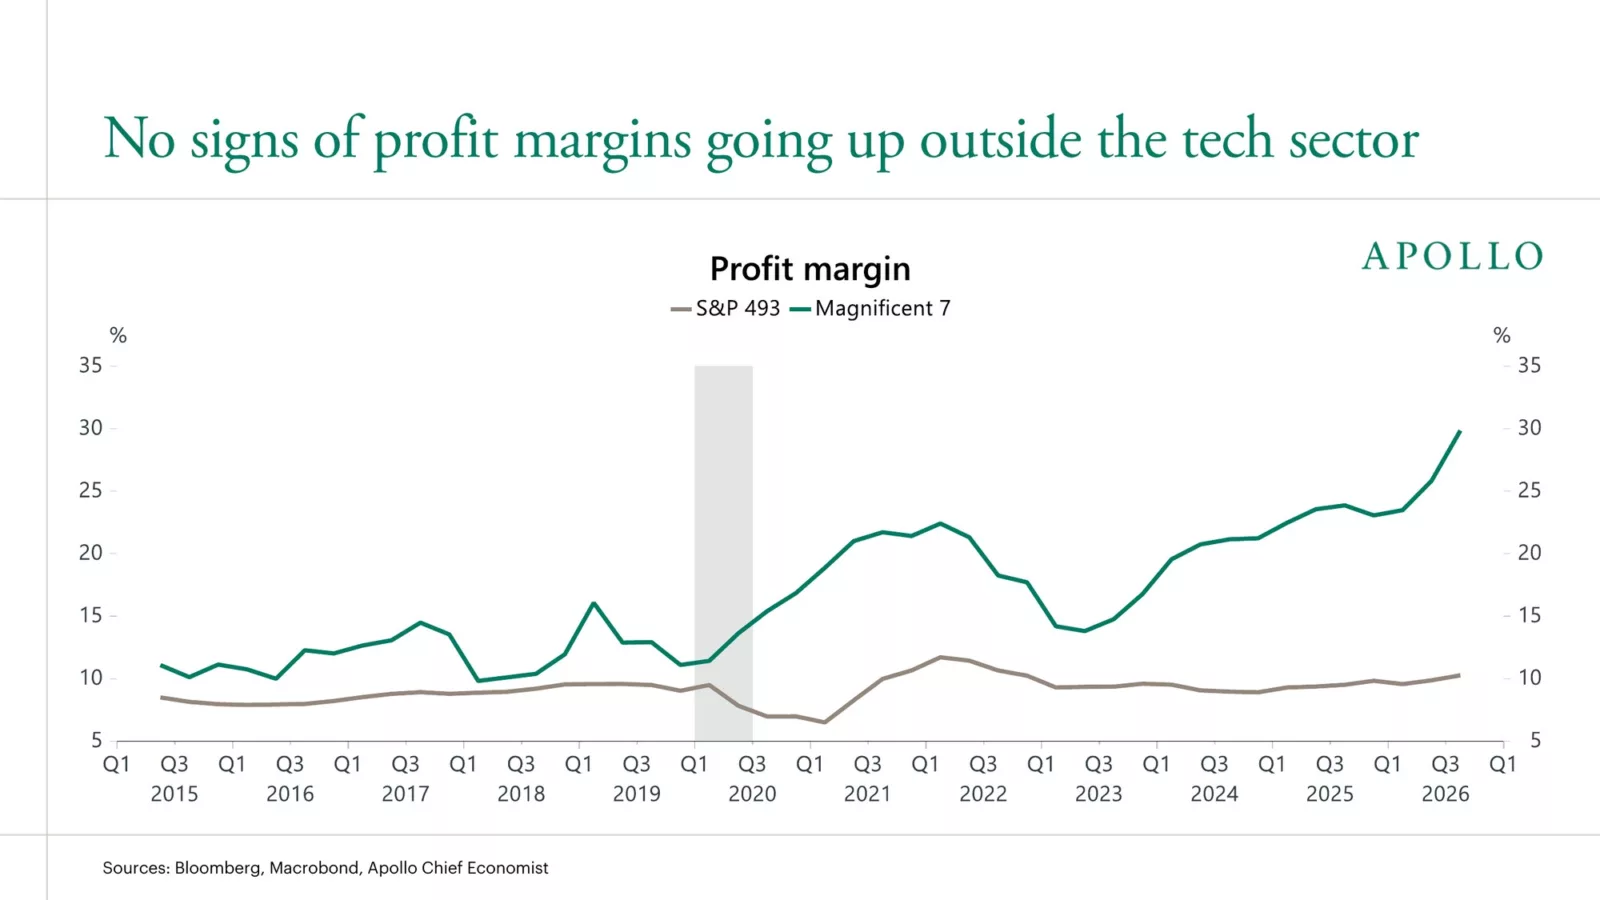
Noch deutlicher wird der Unterschied bei den Gewinnmargen. Die Magnificent 7 kommen inzwischen auf eine Marge von fast 30 Prozent, so viel wie nie zuvor im betrachteten Zeitraum. Die übrigen 493 Konzerne verharren dagegen seit 2023 bei 9 bis 10 Prozent, also auf dem Niveau von vor der Pandemie.
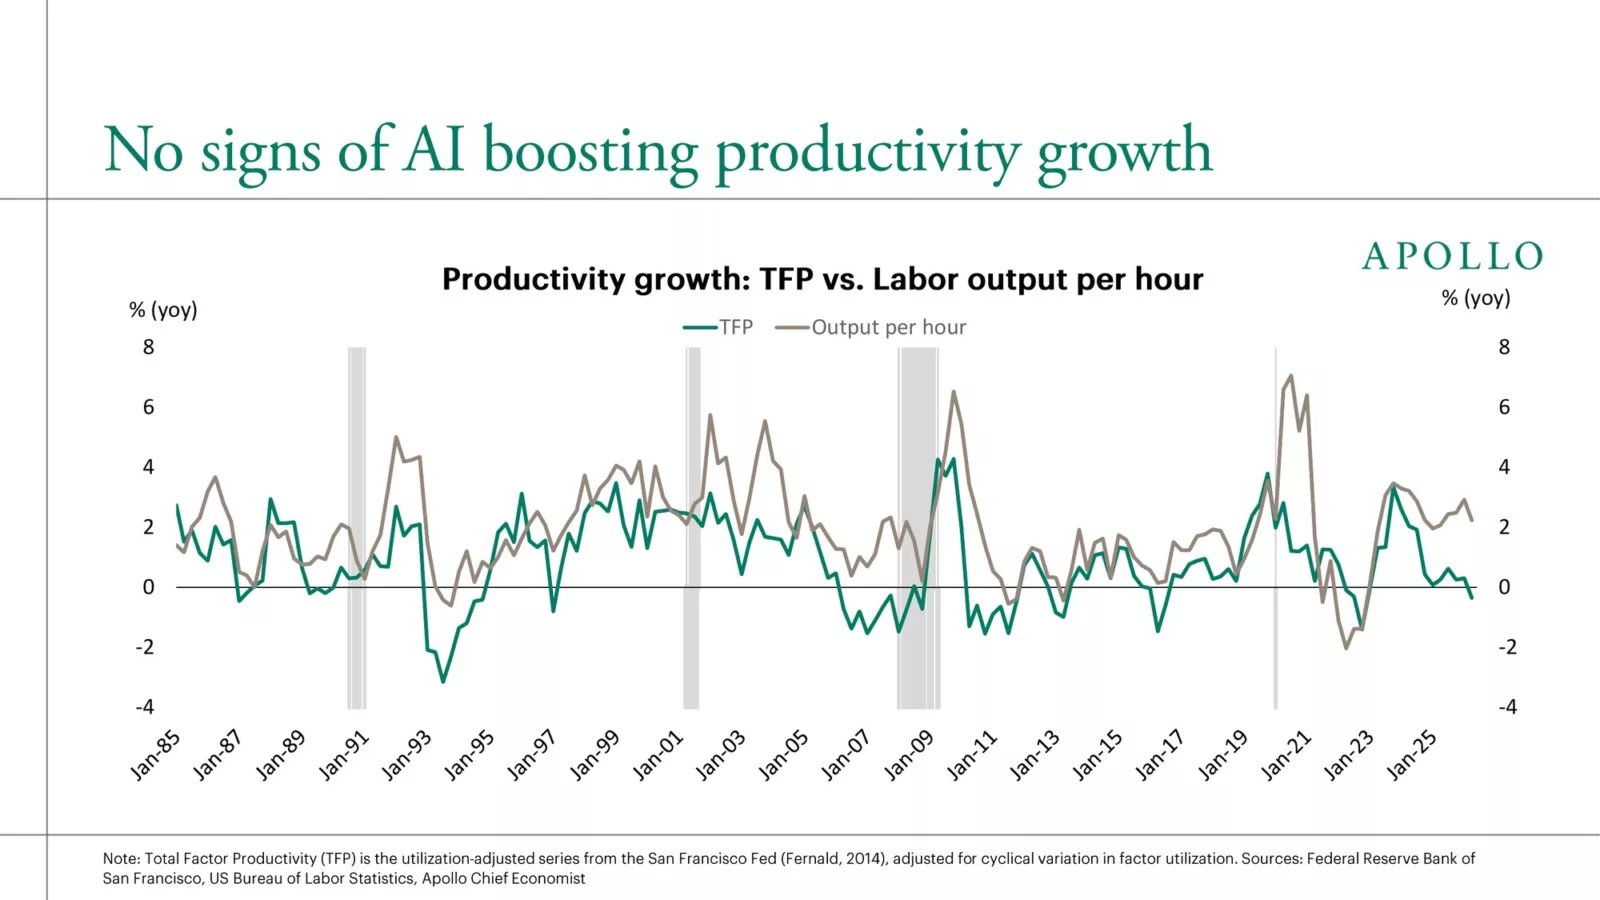
Auch gesamtwirtschaftlich findet Slok keine Spur eines KI-Booms. Die um Auslastungseffekte bereinigte totale Faktorproduktivität der Federal Reserve Bank of San Francisco ist auf rund null gefallen und am aktuellen Rand sogar leicht ins Minus gerutscht. Die Arbeitsproduktivität pro Stunde wächst mit rund 2 bis 2,5 Prozent pro Jahr in einem historisch unauffälligen Bereich.
Grund 1: Das Geld fließt nur in wenige Firmen
Ein wesentlicher Grund für die Kluft liegt laut Slok darin, wie extrem konzentriert die KI-Ausgaben sind. Er stützt sich dabei auf Daten des US-Fintechs Ramp, das die Firmenausgaben zehntausender Unternehmen auswertet. Demnach entfallen 95,6 Prozent der Ausgaben für OpenAI und Anthropic auf die obersten 10 Prozent der Firmen, bei Model Serving und Inferenz sind es sogar 99,5 Prozent. Laut Ramp-Chefökonom Ara Kharazian stammen rund 80 Prozent der Ausgaben für OpenAI und Anthropic von nur 1 Prozent der Unternehmen. Solange agentische KI und Token-Ausgaben auf einen so kleinen Teil der Wirtschaft beschränkt bleiben, bleiben auch die makroökonomischen Effekte begrenzt, argumentiert Slok.
Grund 2: KI-Firmen kaufen bei KI-Firmen
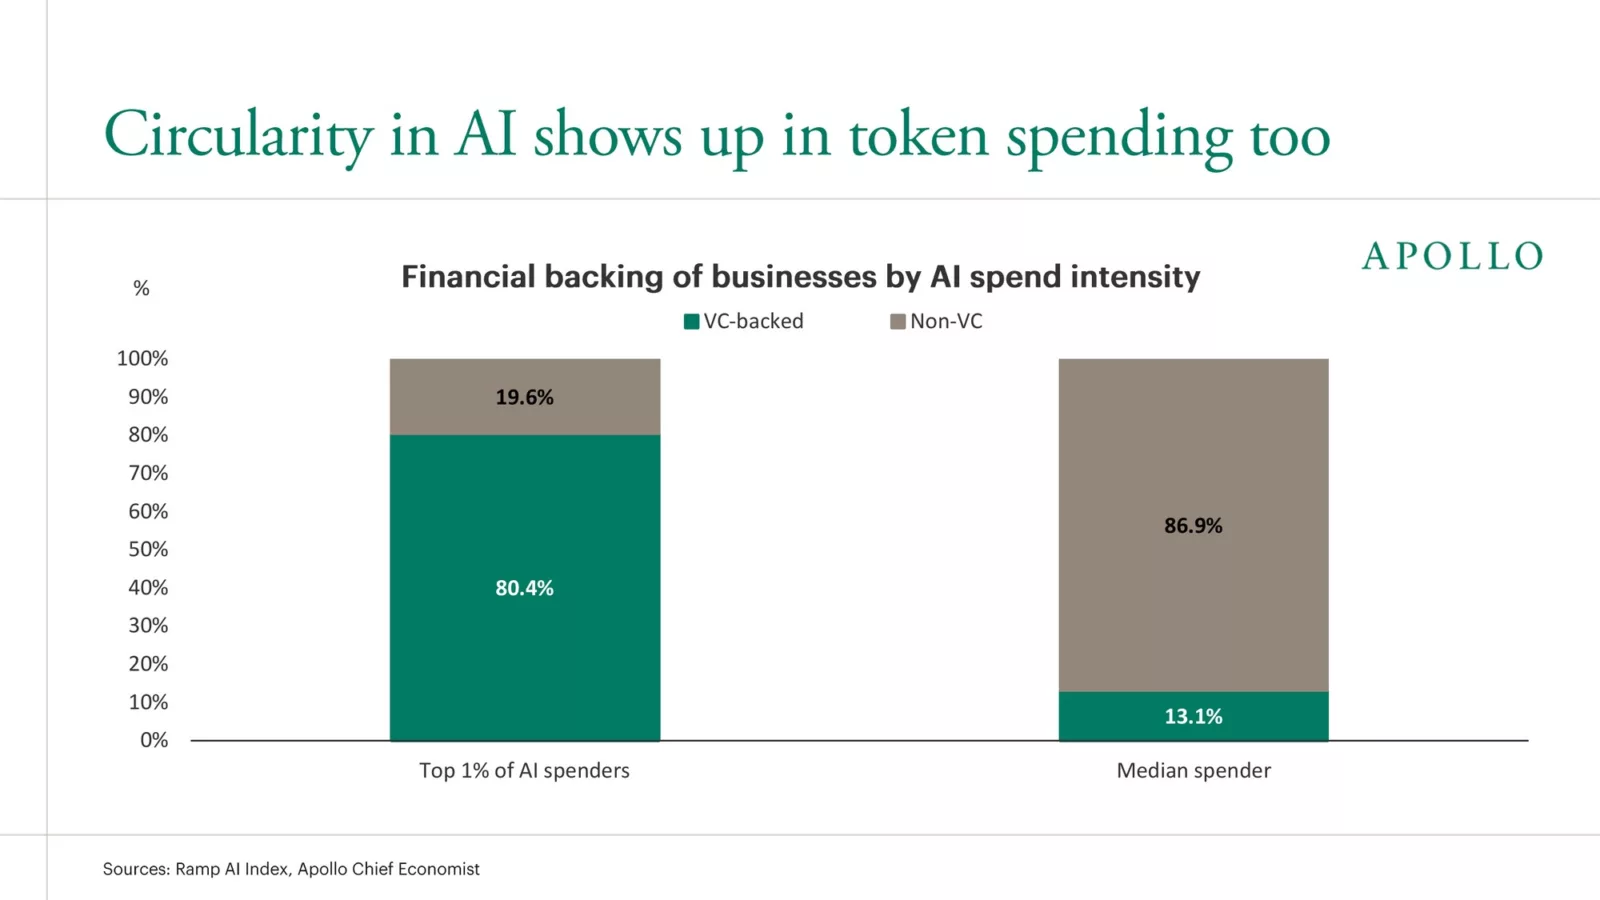
Dazu kommt ein Problem, das schon länger unter dem Stichwort Zirkularität diskutiert wird. Unter dem 1 Prozent der Firmen mit den höchsten KI-Ausgaben haben laut Ramp 80,4 Prozent Risikokapital im Rücken. Beim mittleren Unternehmen (Median) sind es nur 13,1 Prozent. Das Geld von Investor:innen fließt also in Startups, die damit Token bei OpenAI und Anthropic kaufen, die wiederum selbst von Investor:innen finanziert werden. Auch die Bank für Internationalen Zahlungsausgleich hat bereits gewarnt, dass mehr als die Hälfte der Investitionen in KI-Firmen von anderen KI-Firmen stammt. Der Internationale Währungsfonds sieht wegen der Kredite für Rechenzentren gar die Gefahr einer Schuldenspirale.
Grund 3: Token als Kostenfaktor
Klassische Unternehmen betrachten Token-Ausgaben laut Slok zunehmend als Kostenblock, der die Margen drückt, und weniger als Wachstumstreiber. Für die jeweils neuesten und teuersten Modelle wollen sie nicht zahlen. Das passt zu den jüngsten Ramp-Daten: 55,9 Prozent der Unternehmen auf der Plattform zahlen inzwischen für KI, neue Kund:innen kommen aber kaum noch dazu. Die Token-Ausgaben stagnierten im August und September, obwohl das Volumen der genutzten Token stieg. Die Preise fallen also schneller, als die Nutzung wächst. Kharazian vermutet, dass die Verbreitung von KI bereits nahe am oberen Ende der klassischen S-Kurve liegt.
Grund 4: Rechnen ist nicht urteilen
Der grundsätzlichste Einwand von Slok betrifft die Technologie selbst. Auch wenn Modelle immer billiger werden, sei es schwierig, die günstigere Intelligenz in mehr Umsatz und höhere Margen zu verwandeln. KI möge ein großartiger Rechner sein, im Geschäftsleben gehe es aber vor allem um Urteilsvermögen, und das hänge vom Kontext ab. Verantwortung, Vertrauen, Unternehmenskultur, ungeschriebene Regeln und ethische Abwägungen verstehe KI nicht, so Slok. Genau diese Faktoren bestimmen aber Reputationsrisiken und damit letztlich Umsatz und Gewinn.
Grund 5: Neue Technologien brauchen Jahrzehnte
Ähnlich skeptisch äußerte sich kürzlich Ming Lu, Senior Advisory Partner beim Finanzinvestor KKR, in einem Gastbeitrag für Fortune. Die Märkte gingen davon aus, dass sich das Wachstum aus dem Infrastrukturausbau ab 2027 in Effizienzgewinne durch KI verwandelt. Lu hält das für zu optimistisch. Die US-Wirtschaft sei inzwischen von Dienstleistungen geprägt, die auf menschlichem Urteil beruhen und sich nur schwer umbauen lassen. Konsument:innen übernehmen neue Technologien schnell, Unternehmen dagegen langsam, und meist nur einige wenige Vorreiter. Historisch hätten Eisenbahn, Elektrifizierung und Internet ebenfalls erst nach schmerzhaften Crashs ihre volle Wirkung entfaltet. Gleichzeitig ist die Wette auf KI enorm: Die Magnificent 7 machen rund 35 Prozent des S&P 500 aus, die Hyperscaler dürften heuer rund 800 Milliarden Dollar (etwa 714 Milliarden Euro) in Chips, Rechenzentren und Energie stecken.
Die Gegenposition: Erste Gewinne in der Breite
Es gibt allerdings auch Daten, die ein freundlicheres Bild zeichnen. Eine Studie der Federal Reserve Banks von Atlanta und Richmond sowie der Duke University hat 734 Finanzvorstände von US-Unternehmen befragt. Aus deren Angaben zu Umsatz und Beschäftigung errechnen die Forscher:innen ein KI-bedingtes Produktivitätswachstum von rund 0,6 Prozent im Jahr 2025, für 2026 erwarten die Firmen rund 1,8 Prozent. In wissensintensiven Dienstleistungen und im Finanzsektor liegen die Werte bereits über 2 Prozent. Dass die Effekte in den offiziellen Statistiken noch kaum auftauchen, erklären die Autor:innen unter anderem damit, dass sich Verbesserungen erst mit Verzögerung im Umsatz niederschlagen. Und für die Gesamtwirtschaft ist der KI-Boom schon jetzt ein wichtiger Faktor: LinkedIn-Gründer Reid Hoffman nennt ihn gar den einzigen Grund, warum die USA nicht in einer Rezession stecken.